Қазақстандағы сақтандыру саласы залал өтеу дейтін дәстүрлі шеңберден біртіндеп шығып келеді. Енді сақтандыру өнімдері халыққа ұзақ мерзімді қаржылық мақсаттарын жүзеге асыруға, мысалы, баланың білім алуына қаражат жинау немесе зейнетке шыққаннан кейін тұрақты табыспен қамтамасыз етуге көмектесуі тиіс. Бұл өзгерістер елде басталған сақтандыру саласын ауқымды реформалау аясында көзделіп отыр, деп хабарлады Вairaqmedia.kz.
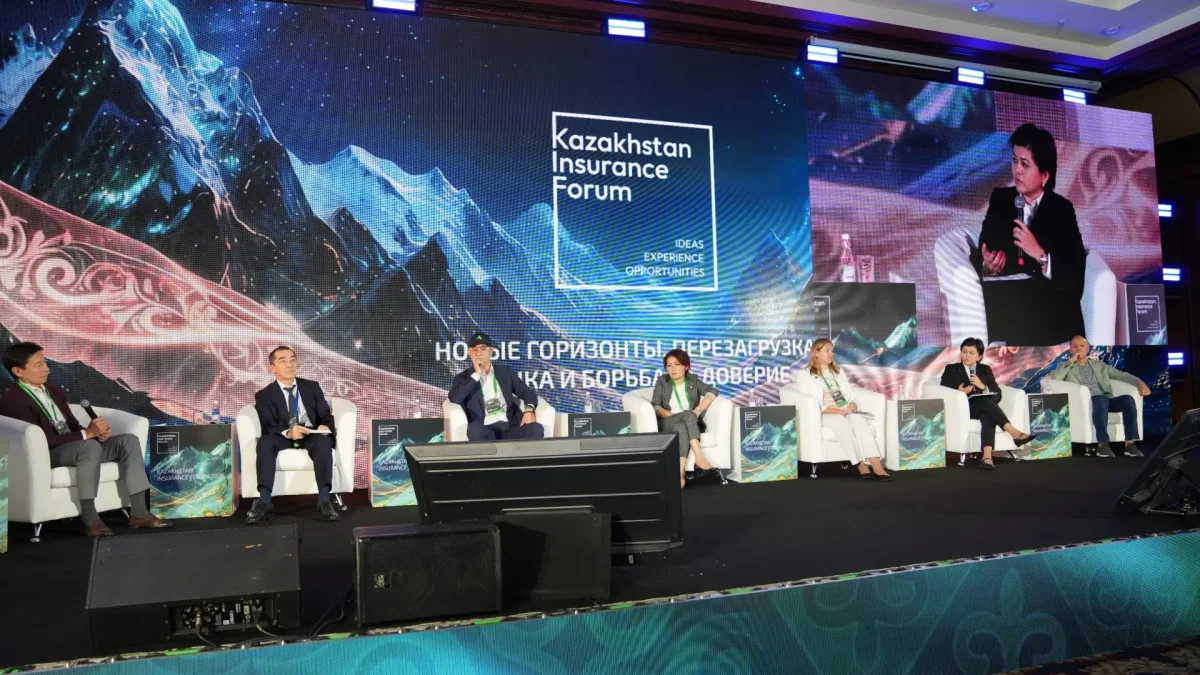
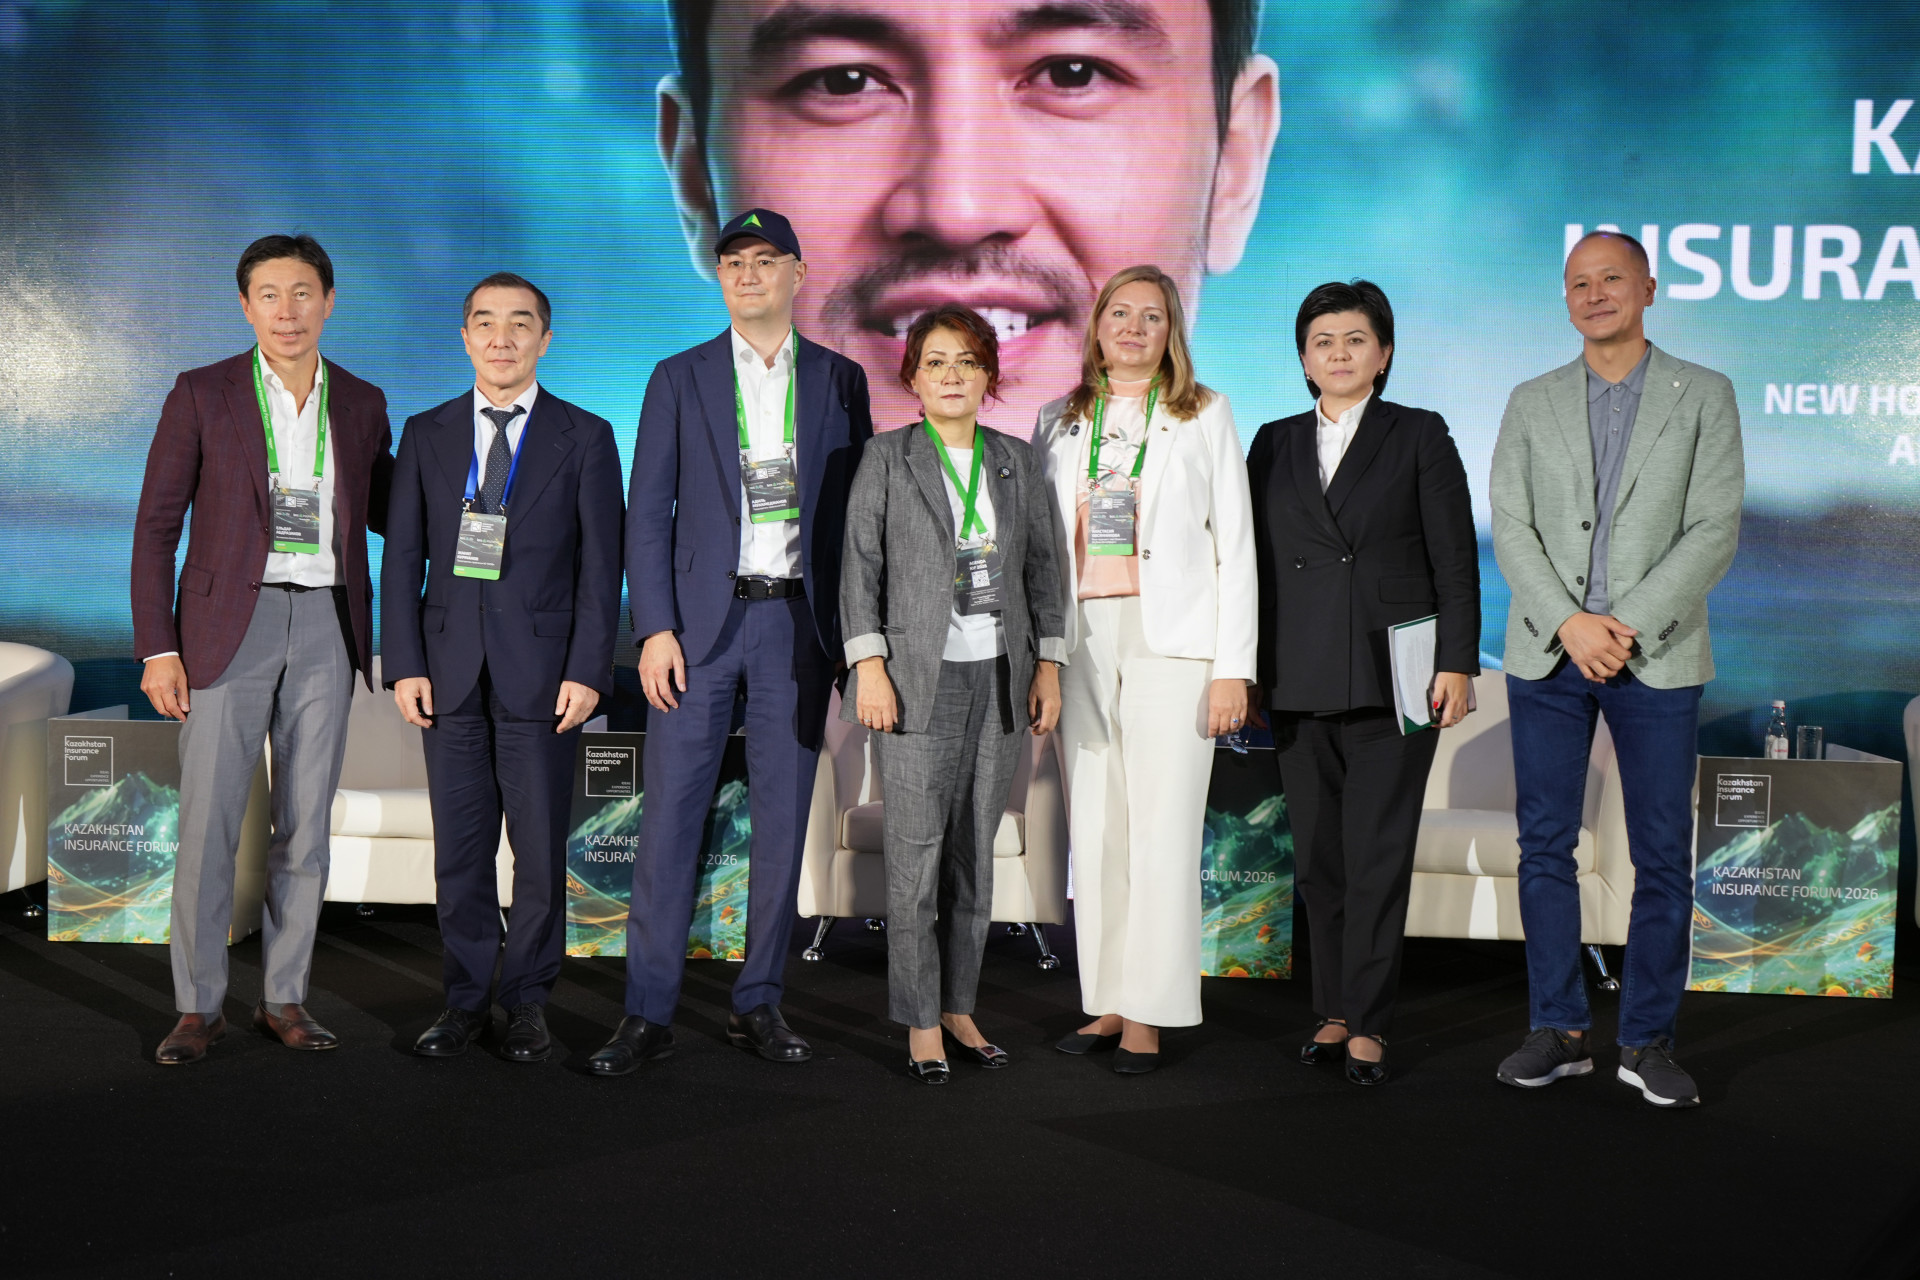
Нарық қалай өзгереді, қазақстандықтарға қандай қаржы құралдары ұсынылады және неліктен сақтандыру ұзақ мерзімді жоспарлаудың бір бөлігі ретінде қарастырыла бастады? Бұл мәселелер 17 қыркүйекте Алматыда өткен Kazakhstan Insurance Forum 2026 форумында талқыланды.
Қазақстанның сақтандыру саласы қалай өзгереді?
Сақтандыру нарығын реформалаудың жаңа кезеңі Алматыда өткен Kazakhstan Insurance Forum 2026 форумының негізгі тақырыптарының біріне айналды. Форумға саланың негізгі қатысушылары, мемлекеттік органдардың өкілдері және шетелдік сарапшылар жиналды.
«Сақтандыру азаматтар мен бизнестің мүліктік мүдделерін қорғауда, ұзақ мерзімді жинақтарды қалыптастыруда, тәуекелдерді басқаруда және ауқымды қолайсыз оқиғалар орын алған кезде мемлекетке түсетін қаржылық жүктемені азайтуда анағұрлым маңызды рөл атқаруы тиіс. Сондықтан бүгінде жекелеген сақтандыру өнімдерін одан әрі жетілдіру туралы ғана емес, сақтандыру нарығын кешенді трансформациялау туралы сөз болып отыр. Мемлекет басшысының тапсырмасы бойынша Агенттік сақтандыру нарығын 2030 жылға дейін дамыту бағдарламасын және сақтандыру нарығы туралы жаңа заң жобасын әзірледі. Бағдарлама алты стратегиялық бағыт пен 18 бастаманы қамтиды», – деді Қаржы нарығын реттеу және дамыту агенттігі төрағасының орынбасары Нұржан Тұрсынханов.
Жаңа заңнама қазіргі нормаларды біріктіріп, сақтандыру қорғанысын кеңейтеді, міндетті сақтандыру түрлерін қайта қарайды және азаматтарды жер сілкінісі сияқты апатты тәуекелдерден қорғау тетіктерін қалыптастырады. Реформа тәуекелдерді тәуелсіз бағалау және тарифтерді есептеу үшін Орталық актуарий институтын, сондай-ақ мамандарды даярлау және олардың біліктілігін арттыру үшін Ұлттық сақтандыру институтын құруды көздейді.
«Біз өнімнің құндылығын ашып көрсетіп, адамға он немесе жиырма жылдан кейін қандай нәтиже алатынын нақты түсіндіруіміз керек. Балаға білім беру, отбасын қаржылық қорғау немесе өмір бойы табыс алу сияқты нақты мақсат болған кезде сақтандыру күтпеген жағдай орын алған жағдайда төленетін өтем ретінде ғана емес, ұзақ мерзімді инвестиция ретінде қабылдана бастайды», – деді Halyk Life басқарма төрайымы Гаухар Бурибаева.

Соңғы бес жылда Қазақстанның сақтандыру нарығы айтарлықтай өсті. Мысалы, Қаржы нарығын реттеу және дамыту агенттігінің (ҚНРДА) деректеріне сәйкес, 2025 жылы сақтандыру төлемдерінің көлемі 461,4 млрд теңгеге жетіп, бес жыл бұрынғы көрсеткіштен 3,1 есе артты.
Ұлттық сақтандыру институты халықаралық стандарттар негізінде құрылады
Форум аясында Chartered Insurance Institute (CII), Қазақстан Республикасының Қаржы нарығын реттеу және дамыту агенттігі және Сақтандыру төлемдеріне кепілдік беру қоры арасында меморандумға қол қойылды. Ұлттық сақтандыру институты CII стандарттары негізінде жұмыс істейтін болады.
«Институт оқытудан бастап халықаралық сертификаттауға дейінгі кәсіби дамудың бірыңғай жүйесін қалыптастыруы тиіс. Актуарийлер үшін білімді практикалық қызметпен, кәсіби стандарттармен және есептеулердің сапасымен байланыстыру маңызды», – деді Қазақстан актуарийлер қоғамының төрағасы Айдар Аукенов.
Сақтандыру төлемдеріне кепілдік беру қорының рөлі қалай өзгереді?
Жаңа заңнама Сақтандыру төлемдеріне кепілдік беру қорының (СТКБҚ) рөлін де өзгертуді көздейді.
Анықтама: Сақтандыру төлемдеріне кепілдік беру қоры – сақтандыру компанияларының клиенттерінің мүдделерін қорғайтын ұйым. Егер кепілдік беру жүйесіне қатысушы сақтандыру ұйымы өз міндеттемелерін орындай алмаса, СТКБҚ кепілдік қолданылатын шарттар бойынша төлемді өтейді. Қор сақтандыру компанияларының жарналары есебінен қалыптастырылады, ал оның акционерлері – сақтандыру нарығының қатысушылары.
СТКБҚ басқарма төрағасы Олжас Ашкеевтің айтуынша, кепілдік беру жүйесі тек міндетті сақтандыру түрлерін ғана емес, әлеуметтік тәуекелдермен байланысты өмірді жинақтаушы сақтандырудың жекелеген өнімдерін де қамтитын болады. Бұл сақтандыру компаниясы қаржылық тұрғыдан дәрменсіз болған жағдайда клиенттердің төлемдерін қорғауға мүмкіндік береді.
«Сақтандыруға деген сенім кеіплдіксіз мүмкін емес. Қазақстанда банк депозиттерінекепілдік беру жүйесі іске қосылғаннан кейін ғана депозиттер белсенді дами бастады. Қазір сақтандыру нарығында да осындай міндетті шешіп жатырмыз. Атап айтқанда: азаматтар міндетті сақтандыру түрлері мен өмірді жинақтаушы сақтандырудың кепілдік беру жүйесіне кіретінін және олардың алдындағы міндеттемелердің қорғалатынын білуі тиіс. Бұл сенімді нығайтып, нарықтың өсуіне ықпал етеді», – деді Олжас Ашкеев.
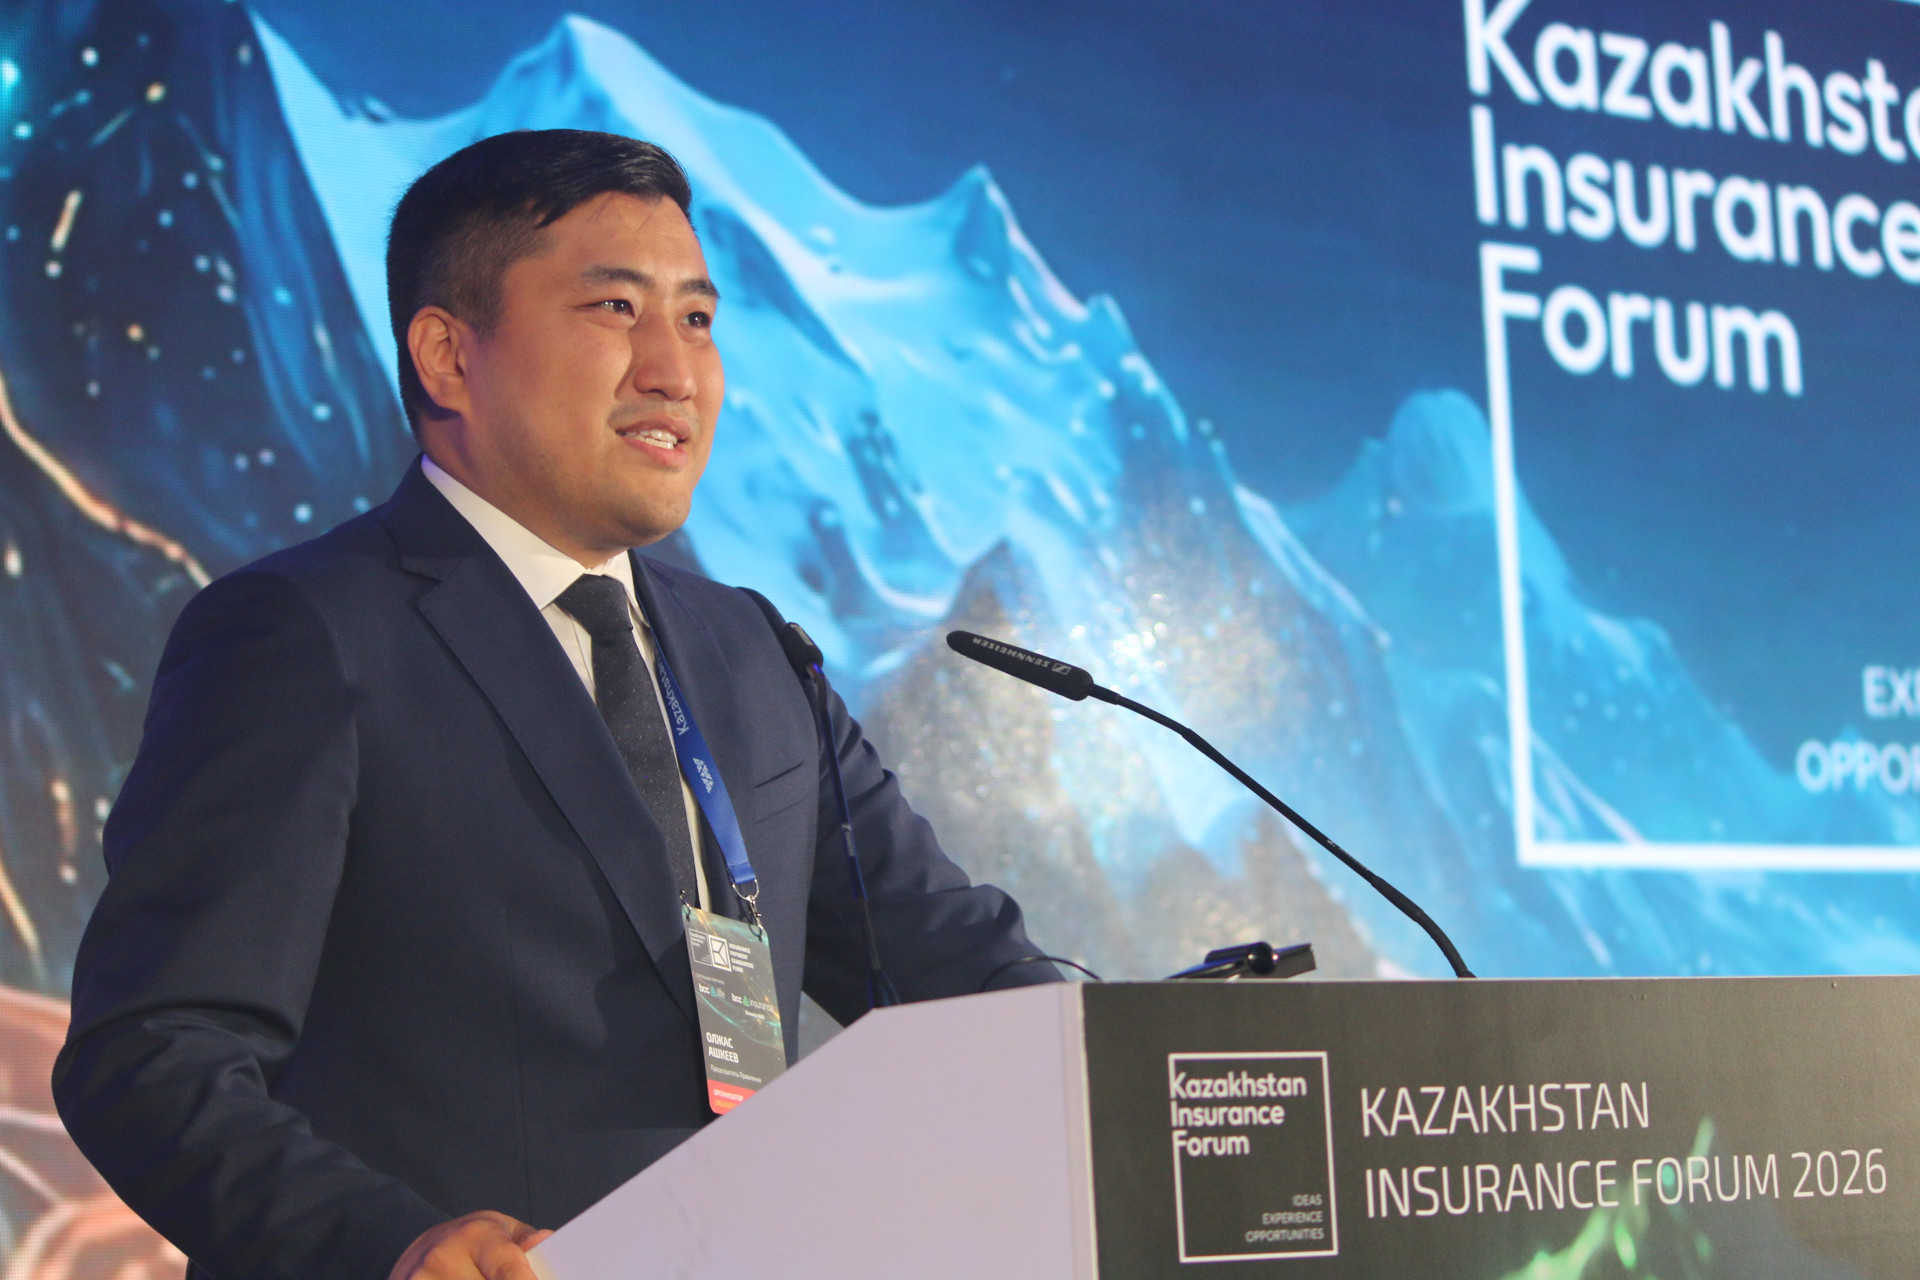
Оның айтуынша, сақтандыру секторының экономикадағы үлесін ЖІӨ-нің бес пайызына дейін жеткізу міндеті қойылған және сала осы көрсеткішке біртіндеп жақындап келеді. Мәселен, 2022 жылдан бастап, СТКБҚ резервтердің жаңа моделін қалыптастыра бастаған кезден бері олардың көлемі шамамен үш есе өскен. Сақтандыру нарығы бұл тәсілді қолдады. 2023 жылдан 2026 жылдың басына дейін өмірді сақтандыру саласындағы резервтердің көлемі бес есеге өсті, соған сәйкес қордың өмірді сақтандыруға байланысты резервтері де осындай қарқынмен артты.
«Өмірді сақтандыру бойынша резервтер де бес есе өсті. Қазір қаражат жеткілікті екенін түсінеміз, алайда мұнымен тоқтамаймыз: нарық өскен сайын резервтерді де ұлғайтатын боламыз. Сонымен қатар жаңа тәсілдерді әзірлеп жатырмыз және қалыптастырылған резервтер көлемінің жеткіліксіз болу тәуекелі әдісінен резервтердің мөлшері тәуекел деңгейіне байланысты анықталатын тәуекелге бағдарланған модельге көшуді жоспарлап отырмыз», – деп түсіндірді Олжас Ашкеев.
Қор нарықты дамытуға қатысу аясын да кеңейтіп келеді. Осы бағыттағы қадамдардың бірі – Kazakhstan Insurance Forum 2026 аясында Қаржы нарығын реттеу және дамыту агенттігі, СТКБҚ және британдық Chartered Insurance Institute (CII) арасында стратегиялық ынтымақтастық туралы үшжақты меморандумға қол қою болды.
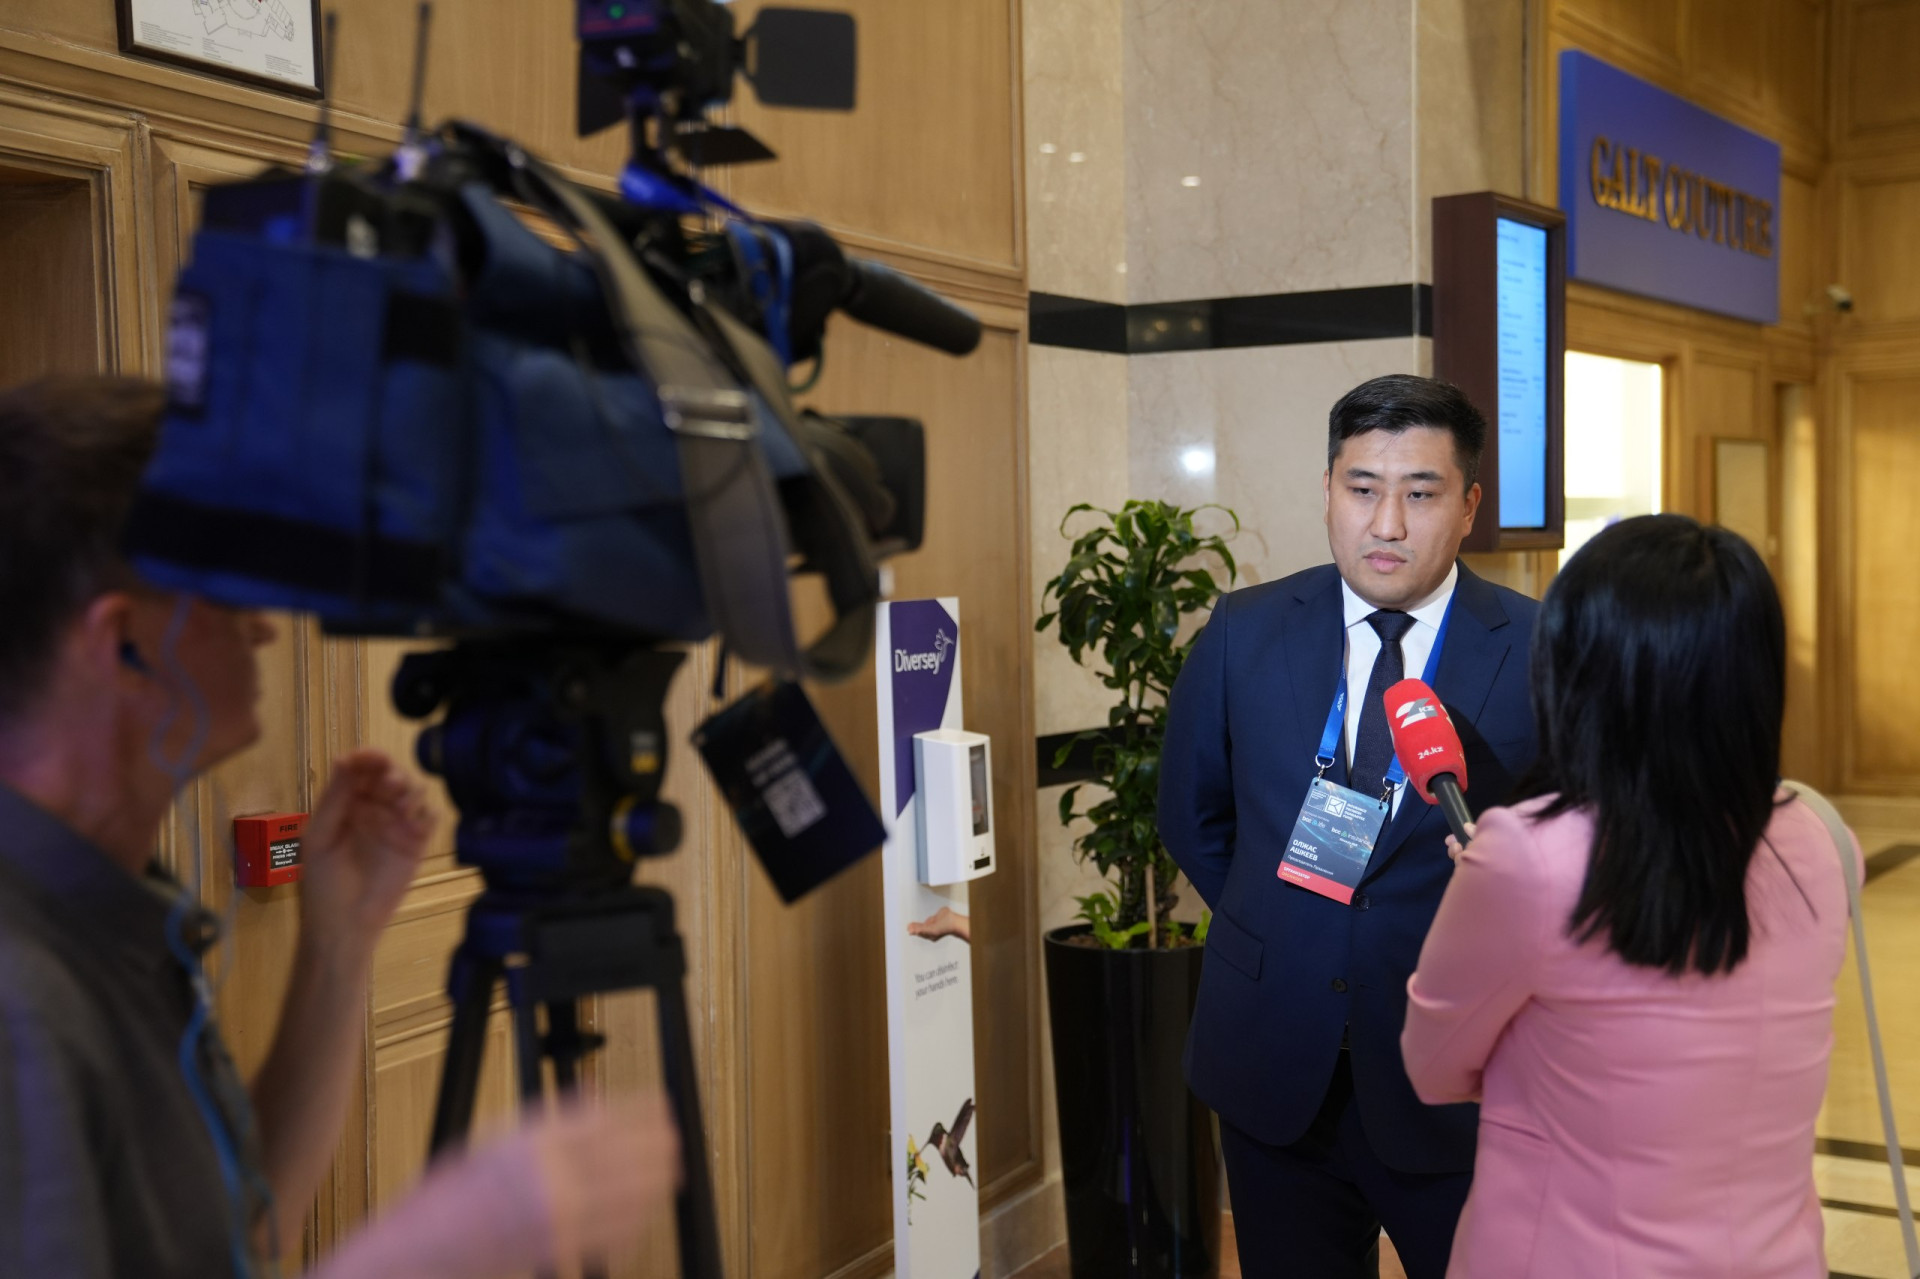
Келісім ұзақ мерзімді ынтымақтастыққа, тәжірибе алмасуға және бірлескен білім беру бастамаларын іске асыруға негіз қалыптастырады. Бұл халықаралық стандарттарды енгізуге, қазақстандық мамандардың біліктілігін арттыруға және сақтандыру секторының сапалы дамуына ықпал етеді.
Өмірді сақтандыру қаржы нарығының өсуінің негізгі драйверіне айналды. Halyk Life есептеулеріне сәйкес, өмірді сақтандыру компанияларының жиынтық сақтандыру сыйлықақыларының көлемі 2021 жылғы 391 млрд теңгеден 2025 жылы 1,095 трлн теңгеге дейін өсті. Нәтижесінде өмірді сақтандыру барлық сақтандыру сыйлықақыларының 56 пайызын құрады. Осы кезеңдегі орташа жылдық өсу қарқыны 29,4 пайызды, ал 2023–2025 жылдары 46,2 пайызды құрады.
Қандай қаржылық құралдар қолжетімді бола түседі?
Реформаның жеке бағыты – жинақтаушы және инвестициялық сақтандыруды дамыту. Мұндай өнімдердің желісін кеңейту, олардың шарттарына қойылатын түсінікті әрі бірыңғай талаптарды белгілеу, сондай-ақ қаржылық консультация беру жүйесін дамыту жоспарланып отыр. Осылайша билік азаматтардың ұзақ мерзімді жинақтарының көлемін арттырып, экономикаға қосымша инвестициялар тартуды көздейді.
Гаухар Бурибаеваның пікірінше, қазақстандықтардың қаржылық сауаттылығы қазірдің өзінде оларға жеткілікті түрде күрделі құралдарды пайдалануға мүмкіндік береді: азаматтар брокерлік шоттар ашып, инвестиция жасап, өз жинақтарын өз бетінше басқарады. Сонымен қатар қазақстандықтар Мемлекеттік білім беру жинақтау жүйесі (МБЖЖ) және «Келешек» жүйесі аясындағы білім беру бағдарламаларын пайдаланады. Бұл бағдарламалар ата-аналардың жинақтарын, сақтандыру компаниясының инвестициялық кірісін және бес пайыз мөлшеріндегі мемлекеттік сыйлықақыны, ал жеңілдік берілетін санаттар үшін жеті пайыздық сыйлықақыны біріктіреді.
Білім беру депозитінен айырмашылығы, мұндай шарт сақтандыру қорғанысын да қарастырады. Егер ата-ана шартта көзделген сақтандыру жағдайына байланысты жинақты одан әрі толықтыра алмаса, білім беруді қаржыландыру жөніндегі міндеттемені сақтандыру компаниясы өз мойнына алады. МБЖЖ және «Келешек» жүйесі аясындағы білім беру жинақтаушы сақтандыру шарттарына да СТКБҚ кепілдігі қолданылады.
«Бір мысал келтірейін: биыл Halyk Life компаниясы білім беру жинақтаушы сақтандыру бағдарламаларының бірі бойынша төлем жасады. Ата-ана үш жыл бұрын қаражат жинай бастаған, ал қазір оның баласы Астанадағы қымбат университеттердің бірі – Coventry University-ге оқуға түсті. Жинақталған қаражат оқу ақысын толық төлеуге жеткілікті болды. Осындай нақты мысалдар адамдарға өнімнің қалай жұмыс істейтінін және оның қандай нәтиже бере алатынын түсінуге көмектеседі», – деді Гаухар Бурибаева.
Балалардың білім алуынан бастап өмір бойғы табысқа дейін
Қазақстандықтарға қолжетімді басқа да маңызды құралдардың қатарында кейінге қалдырылған және бірлескен зейнетақы аннуитеттері бар. 2023 жылдан бастап сақтандыру компаниялары банктермен қатар Мемлекеттік білім беру жинақтау жүйесіне қатысады.
Анықтама: Зейнетақы аннуитеті – адам өзінің зейнетақы жинақтарын сақтандыру компаниясына беріп, оның орнына тұрақты өмір бойғы төлемдер алатын өмірді сақтандыру шарты. Жинақталған қаражат жеткілікті болған жағдайда, бұл төлемдерді белгіленген зейнет жасына жеткенге дейін алуға болады.
ҚНРДА деректеріне сәйкес, 2026 жылдың басында Қазақстанда 164 мыңнан астам зейнетақы аннуитеті шарты жасалған, ал олар бойынша сақтандыру сыйлықақыларының жалпы көлемі 1,2 трлн теңгеге жеткен. Білім беру сақтандыруы бағдарламалары бойынша 7,5 мыңнан астам шарт жасалып, олардың сомасы 1,5 млрд теңгені құрады. Сонымен қатар жинақтаушы сақтандыру әзірге нишалық бағыт болып отыр: 2025 жылдың қорытындысы бойынша өмірді сақтандырудың Қазақстанның ЖІӨ-дегі үлесі шамамен 0,51 пайызды құрады.
Гаухар Бурибаеваның айтуынша, бұл бағыттың әлеуеті принципті түрде жаңа құралдар жасауда емес, оларды қолжетімді ету және әртүрлі өмірлік жағдайларға бейімдеумен байланысты. Сақтандыру қорғанысы білім алуға немесе болашақтағы зейнетақы табысына қаражат жинауды ғана емес, ауру немесе жарақат алған жағдайда төлем жасауды да қамтуы мүмкін.
«Өмірді сақтандыру компанияларында ауыр аурулар мен жарақаттарды қамтитын өнімдер бар. Мысалы, Halyk Life компаниясында баланы жарақаттан сақтандыруға жылына шамамен алты мың теңгеге болады. Қазақстанда тегін медициналық көмектің кепілдік берілген көлемі және міндетті әлеуметтік медициналық сақтандыру жүйесі жұмыс істейді. Алайда өмірді сақтандыру осы қорғауды толықтырып, ауру немесе жарақат алған жағдайда отбасына қаржылық қолдау көрсете алады. Көпшілік мұндай өнімдерді әлі де тым қымбат деп санайды, алайда бұл әрдайым олай емес. Сондықтан адамдарға қолжетімді нұсқалар туралы ақпарат беріп, өздерін және балаларын алдын ала қорғау мүмкіндігін қарастыруға көмектесу маңызды», – деп түсіндірді Гаухар Бурибаева.
Kazakhstan Insurance Forum кәсіби қауымдастық үшін сақтандыру компанияларының, мемлекеттік органдардың өкілдері мен шетелдік сарапшылар нарықтың қазіргі жағдайы мен оның даму бағыттарын талқылайтын дәстүрлі алаңға айналды.